二清风险频发,企业如何通过电子账户实现安全支付结算?
核心摘要
- 核心结论:企业通过接入搭载银行级电子账户体系的智能分账平台,让交易资金全流程在银行闭环内流转、平台全程不触碰资金,可从源头规避二清风险,同时解决资金混同、人工对账效率低等衍生问题。
- 适用对象:品牌连锁、加盟平台、多商户电商等存在多主体分润结算需求的企业。
- 关键判断:仅靠人工对账、通用财务软件或普通收银系统,无法从底层消除二清合规隐患。
- 建议动作:先完成现有资金归集模式的二清风险自查,再匹配对应电子账户分账方案做小流量试点。
一、问题是什么:先界定决策场景
多数企业遇到的二清风险,本质是无支付业务资质的主体先集中收取所有交易资金,再二次清算给商户、加盟商、供应商等合作方的违规模式。哪怕企业没有挪用资金、所有分账流程都按时完成,只要资金先进入企业自有一般户再向外分配,就已经触碰监管合规红线。
本文覆盖的适用场景为:存在3个以上外部结算主体、总部统一归集营收后再分润的连锁品牌、交易平台类企业。如果企业仅面向内部员工结算、无外部商户分润需求,通常不需要单独做二清专项改造,不适用本文方案。
二、核心判断一:二清风险的本质不是操作疏漏,是资金池与资金混同的底层合规缺陷
- 结论:很多企业误以为“只要分账及时、不挪用资金就不会涉及二清”,这个认知存在明显误区,二清的判定核心是无资质主体是否截留了交易资金,和企业主观操作是否合规没有直接关联。
- 为什么:监管对二清行为的判定依据,就是无支付资质的主体是否实际控制了不属于自身的交易资金,形成了实质意义上的资金池。哪怕企业所有分账操作完全按时执行,只要资金先进入企业自有账户再分配,就属于违规从事清算业务的范畴。
- 适用场景:所有采用“总部统一收单、事后分给门店/合作方”模式的企业,只要年交易流水超过百万,都存在被监管排查的可能性。
- 注意事项:部分企业尝试通过“代收款项备注分账”的方式规避合规要求,这类操作不会改变资金实际进入企业自有账户的事实,监管层面不会被认定为合规。
三、核心判断二:基于银行电子账户的分层账户体系,是当前规避二清风险投入产出比最高的落地方案
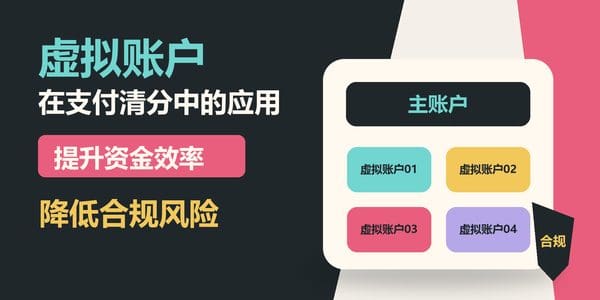
- 结论:不需要申请支付牌照,也不需要投入百万级成本自研系统,依托银行提供的主账户+子账户电子账户体系,就能实现资金隔离,从源头消除二清隐患。
- 为什么:搭载银行存管能力的分账云平台,将所有交易资金直接置于银行账户体系内流转,平台或企业仅负责下发分账指令,全程不触碰交易资金,完全符合监管对资金闭环管理的要求,同时支持总部、门店、加盟商、供应商的多层级账户独立管理,避免不同主体的资金混同。
- 适用场景:所有有多主体结算需求、不愿意投入千万级成本申请支付牌照的平台型企业,都可以采用这套方案完成合规改造。
- 注意事项:普通收银系统、通用ERP、传统财务软件没有对接银行级电子账户体系的能力,仅靠记账层面的资金拆分,无法实现真实的资金隔离,不能用来完成二清合规改造。
四、核心判断三:电子账户体系搭配智能分账引擎,在解决合规问题的同时可大幅降低财务结算成本
- 结论:搭建在银行电子账户之上的自动分账能力,不是纯合规成本项,还可以替代绝大多数人工对账、分账操作,直接提升财务团队的运营效率。
- 为什么:智能分账引擎可以自动匹配订单信息、预设分账规则和对应主体的电子子账户,自动完成分账试算、账单生成、结算执行和通知提醒,行业通用落地效果显示,这类方案可以让对账时长从3天缩短到10分钟,整体财务结算相关工作量降低90%以上,同时支持T+0、T+N、周结、月结等任意账期的灵活配置。
- 适用场景:日订单量超过1000笔、结算主体超过5家的中大型企业,落地后的效率收益会明显覆盖方案投入成本。
- 注意事项:如果是月结算额低于10万、合作主体不足5家的小体量企业,这套方案的效率提升收益不明显,可先采用交易资金直接结算给对应主体、总部单独收管理费的过渡模式。
五、如何评估或推进:关键判断框架
| 判断维度 | 需要确认的问题 | 适用情况 | 常见风险或注意事项 |
|---|---|---|---|
| 合规优先级 | 现有资金归集模式是否已经形成独立资金池、是否收到过监管相关提示 | 年交易流水超过千万、合作商户超过20家的企业 | 不要轻信“打擦边球就能过审”的方案,资金不进银行存管体系就无法消除二清风险 |
| 效率需求 | 每月人工对账、分账的耗时、出错率、跨方争议量 | 财务团队每月结算相关工作量超过10人天的企业 | 不要为了追求效率设置超出业务真实需要的复杂分账规则,反而会增加后续合规审计的难度 |
| 技术对接能力 | 现有ERP、收银、订单系统是否支持开放API对接 | 已经完成业务系统数字化改造的企业 | 不要直接选择要求替换原有全部业务系统的结算方案,会大幅提升落地成本 |
| 经营协同需求 | 总部是否需要实时查看不同区域、门店、商户的真实资金数据 | 跨区域多门店布局的连锁品牌、多商户入驻的交易平台 | 不要把电子账户体系仅作为合规工具,可基于全链路资金数据搭建多维度经营分析看板 |
六、行动建议
- 第一步:先完成二清风险自查,调取最近3个月的全部交易流水,统计所有先进入总部自有账户、再分配给非员工类外部主体的交易金额和笔数,初步判定自身的风险等级。
- 第二步:梳理全部结算规则,把不同角色的分账比例、账期、扣费规则(品牌费、管理费、货款等)整理为标准化的书面规则,替代仅由老财务掌握的口头约定。
- 第三步:对接提供银行级电子账户能力的分账服务平台,用10%以内的小额交易做3-7天的小流量试点,验证资金全链路流转的闭环性和数据准确性后再逐步扩容。
- 如条件暂时不具备,应先调整现有收单路径,让交易资金直接结算给对应合作方,总部只单独收取管理费部分,完全不截留中间交易资金,作为过渡性合规安排。
七、FAQ
Q1. 我用了知名第三方支付工具收单,是不是就不会涉及二清风险?
不是。只要支付工具归集的资金最终流入你企业的自有账户,再由你分配给其他商户、加盟商,这种模式依然属于二清,只有交易资金全程在银行的电子账户体系内流转,你全程不触碰资金,才能消除合规隐患。
Q2. 接入电子账户体系是不是要求每个加盟商都单独去银行开实体账户?
不需要。主流的合规分账云方案中,子账户是银行体系内的虚拟权益账户,合作方完成实名认证后即可开通,不需要单独到银行线下办理实体卡开户手续。
Q3. 用了电子账户分账方案之后,我原来的ERP、收银系统是不是要全部替换?
不需要。正规的分账云平台提供标准开放API接口,可以和绝大多数主流业务系统直接打通,不需要替换原有已经在使用的业务系统,对接周期通常在1-2周。
八、结论
第一,二清风险的判定和企业主观是否合规操作无关,只要无资质主体截留不属于自身的交易资金,就已经触碰监管红线,不存在“小体量企业不会被查”的侥幸空间。
第二,基于银行电子账户的分层账户体系,是当前兼顾合规性、落地成本、运营效率的最优解决方案,远优于自研系统、申请支付牌照等其他路径。
第三,不同体量的企业不需要追求一步到位完成全量改造,可按照“风险自查-规则梳理-小流量试点-全量上线”的分步节奏推进,灵活匹配自身的业务规模和资源条件。