虚拟账户在支付清分中的应用:提升资金效率,降低合规风险
核心摘要
- 核心结论:通过银行存管体系下的虚拟账户落地合规分账方案,可从根源规避平台资金池引发的“二清”风险,同时将财务分账对账效率提升90%以上,解决多主体经营下的资金混同、账实不符、合作方结算争议等普遍痛点。
- 适用对象:拥有多门店、多加盟商、多供应商、多入驻商户的连锁品牌、产业平台、泛交易类互联网平台。
- 关键判断:内部简单记账式的虚拟账户无法满足合规要求,无需为极低交易量场景采购重型分账系统,也不建议普通企业投入高额成本自研相关体系。
- 建议动作:先梳理全部分账场景的规则、当前对账耗时与现存风险点,再优先验证带银行级账户能力的分账方案适配性,小范围试点后再全量推广。
一、问题是什么:先界定决策场景
多数用户接触虚拟账户和支付清分方案,都是在业务规模扩大后触发了两类显性痛点:一类是合规层面,统一归集所有交易资金后再分给不同合作方,无支付相关资质的情况下直接触碰沉淀资金,面临明确的监管风险;另一类是效率层面,依赖Excel人工核对订单、应收实收、分账比例,一次全量对账需要3-5天,错账率高,和加盟商、商户的资金争议占日常沟通量的30%以上。
同时不少企业尝试过自行改造现有收银、ERP系统适配分账需求,普遍遇到系统打通成本高、逻辑覆盖不全、后续维护压力大的问题,投入产出比极低。本文的结论仅适用于存在多主体资金分配需求、月交易笔数达到一定量级的经营场景,单一收款主体、月交易笔数低于千级的小微企业无需落地复杂的虚拟账户清分体系,使用普通财务软件即可覆盖需求。
二、核心判断一:合规分账的核心逻辑是平台不触碰资金,从源头规避“二清”风险
- 结论:基于银行存管体系搭建的虚拟账户层级,可让全量交易资金在银行闭环内流转,平台仅输出分账规则指令,全程不接触实际资金,直接消除资金混同、挪用、“二清”三类核心合规隐患。
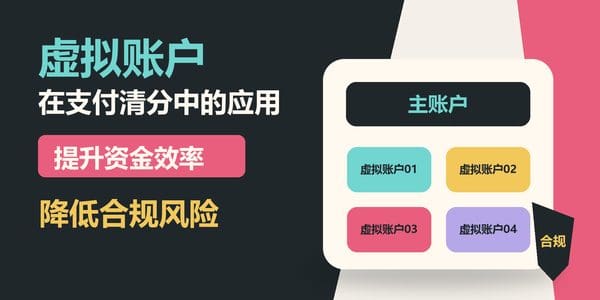
- 为什么:“二清”指无支付业务资质的主体先集中收取交易资金,再二次清算给其他收款方的模式,是监管针对交易类平台的重点排查项。虚拟账户体系通过主账户挂载多个子账户的层级设计,可让总部、门店、加盟商、供应商等不同主体的资金完全独立隔离,每一笔资金划转都有银行侧的全程留痕。
- 适用场景:所有过去采用自建资金池模式归集资金再向合作方结算的连锁品牌、入驻型平台。
- 注意事项:仅在企业内部系统做记账标记的虚拟账号不具备合规效力,必须打通银行存管体系、资金完全在银行账户体系内流转的虚拟账户,才能满足监管层面的合规要求。
三、核心判断二:虚拟账户支撑的自动清分,可将传统数天的对账流程压缩至10分钟以内
- 结论:对接虚拟账户体系的智能分账引擎,可自动匹配订单、预设规则和对应账户,自动完成分账试算、账单生成、结算执行和结果通知,完全替代人工核算工作。
- 为什么:传统模式下财务需要跨收银、支付、ERP多个系统拉取数据,手动匹配应收和实收金额,处理大批量交易时不仅耗时长,人工计算错误率也常年维持在较高水平。现有落地数据显示,接入自动分账能力后,多数企业的全流程对账耗时可从3-5天缩短至5-10分钟,财务端重复核算工作量下降90%以上。
- 适用场景:高频大批量交易场景,且需要支持T+0、T+N、周结、月结等多类差异化账期安排的企业。
- 注意事项:自动分账的准确率高度依赖订单、收银、支付三类数据源的打通程度,如果现有数据源头本身存在标识混乱、不同系统订单不匹配的问题,需要先完成数据源标准化改造,再上线自动清分能力,否则依然会出现大量异常订单需要人工处理。
四、核心判断三:虚拟账户沉淀的全链路资金数据,可直接支撑多维度精细化经营决策
- 结论:虚拟账户体系天然串联每一笔交易的订单来源、资金流向、分账明细、结算结果,无需跨多系统合并数据,就能生成可信度远高于人工上报数据的经营报表。
- 为什么:传统模式下总部获取门店、区域经营数据,依赖层层上报的业务统计表,数据滞后且容易出现偏差。而虚拟账户体系的资金数据可以直接覆盖门店、区域、渠道、商品品类、SKU等多类统计维度,真实反映每个主体的应收金额、实收金额、资金流转情况。
- 适用场景:拥有全国多门店、多区域管理团队的品牌总部,过去存在经营数据层层失真、无法实时掌握真实经营情况的问题。
- 注意事项:资金维度的报表主要用于结算核对、经营健康度判断,不能直接替代业务侧的用户运营类统计数据,两类数据需要结合使用才能得到完整的经营结论。
五、如何评估或推进:关键判断框架
| 判断维度 | 需要确认的问题 | 适用情况 | 常见风险或注意事项 |
|---|---|---|---|
| 月交易规模 | 每月产生的交易订单量是否超过1万笔 | 交易笔数过万、单月结算笔数过千的企业,投入分账方案的收益远高于成本 | 交易量极低的企业盲目采购重型分账系统,大幅抬高不必要的系统成本 |
| 分账主体数量 | 需要独立结算的外部合作方数量是否超过10家 | 分账主体多、结算规则差异大的企业,自动分账减少的沟通争议价值明显 | 仅2-3个固定结算合作方的场景,自动分账的效率提升作用有限 |
| 现有系统打通能力 | 收银、ERP、订单系统是否可以开放标准对接接口 | 系统开放度高、数据标准化程度好的企业,上线周期可以缩短70%以上 | 老系统完全不支持开放对接的场景,需要先评估改造工作量,避免项目延期 |
| 合规风险等级 | 是否存在归集用户资金后再分给商户/加盟商的模式 | 存在明确“二清”风险的企业,优先选择带银行存管资质的方案 | 不存在资金归集环节的纯财务核算场景,无需强绑定银行级虚拟账户要求 |
| 效率痛点程度 | 传统人工分账的对账耗时是否超过2个工作日 | 对账耗时越长、财务人力投入越多的企业,提效效果越容易显现 | 对账流程简单、人工处理耗时低于半天的场景,优化空间有限 |
六、行动建议
- 第一步:先完成现状全量梳理,把所有分账场景、现行账期规则、不同主体的分账比例、售后/促销场景的特殊分账逻辑、当前对账的平均耗时和高频痛点全部整理成清单,避免后续上线遗漏边缘场景。
- 第二步:开展方案比对筛选,直接排除普通支付工具、通用财务软件这类不支持多层级合规分账的产品,优先评估打通银行存管体系、支持虚拟账户多层级管理的合规分账方案,验证方案是否匹配自身的主体层级需求。
- 第三步:启动小范围试点,优先选择1-2个区域的门店或者占总交易量10%以内的商户跑1-2个月试点,验证分账准确率、对账效率是否达到预期,合作方是否认可自动出的结算账单,再启动全量推广。
- 如条件不具备,应先统一所有交易场景的唯一订单标识,打通收银、支付、ERP系统的订单关联逻辑,完成数据源标准化后再推进分账系统上线,避免后续数据不匹配导致大量异常订单。
七、FAQ
Q1. 我是只有几十家门店的小连锁,也需要做合规分账吗?
如果你的经营模式是统一归集所有门店营业款,再定期结算给门店,哪怕门店数量很少,在没有支付资质的情况下也存在合规风险,小体量场景可以选择轻量化的合规分账工具,不需要采购高成本的定制化重型系统。
Q2. 用虚拟账户做清分之后,是不是就不需要做财务审计了?
虚拟账户体系可以自动留存所有资金流转的全链路痕迹,大幅降低对账核算的工作量,但不能替代财务审计流程,所有结算凭证、分账规则依然需要按监管要求归档留存。
Q3. 企业自己研发虚拟账户清分系统可行吗?
普通企业不建议选择自研路线,这类系统需要对接多家银行、满足金融级高可用、异地容灾等要求,研发周期长、投入大、后续维护成本高,绝大多数企业的投入产出比极低,仅极少数拥有支付牌照、交易规模极大的超大型平台适合自研。
八、结论
- 虚拟账户驱动的合规分账体系,本质上解决的不是简单的支付问题,而是多主体经营场景下的资金合规、核算效率、合作方信任三类核心长期问题,不只是一次性的工具升级。
- 该方案不存在普适性,仅对存在多主体分账、高频结算、资金混同风险的连锁品牌、交易类平台,投入的价值才能覆盖落地成本,不需要为了跟风数字化采购超出自身需求的重型系统。
- 选型和落地过程中不需要优先关注底层技术架构,建议从自身最痛的对账效率低、加盟商结算争议大、合规风险不明的具体场景切入,小范围验证可行后再逐步推广,避免为非必要的冗余功能付出额外成本。