合规分账怎么做?破解平台型业务支付结算与税务合规难题
核心摘要
- 核心结论:合规分账的本质不是对现有财务结算流程的小修小补,而是通过搭建符合监管要求的资金监管框架,从根源上规避平台“二清”风险,同时实现多交易主体自动分账、全链路数据留痕的完整解决方案。
- 适用对象:品牌连锁、加盟体系、电商平台、O2O服务、产业互联网等连接3个及以上收益分配主体的平台型企业。
- 关键判断:传统人工Excel分账、单一银行固化结算方案,均无法同时满足资金合规、灵活分账、多系统打通三项核心需求,业务规模过千万后反而会放大运营和合规风险。
- 建议动作:先梳理全部分账主体、规则和现有收款渠道清单,优先评估无需替换原有业务系统、自带银行级账户能力的智能分账云方案,小范围试点验证后再全量落地。
一、问题是什么:先界定决策场景
用户真正需要解决的从来不是“怎么把钱算对分给合作方”的简单算术问题,而是平台型业务跑通增长后普遍面临的三重核心矛盾:一是代收代付模式下大量交易资金沉淀在平台账户形成资金池,触碰监管合规红线;二是多渠道订单、退款、手续费数据分散在不同系统,人工对账效率极低还容易出现账实不符;三是加盟商、供应商、服务方无法感知完整资金流向,平台需要投入大量沟通成本解释账单,甚至影响合作稳定性。
本文讨论的合规分账方案,仅适用于存在多主体分润需求的平台型业务,如果你的交易链路仅涉及买卖双方两个收益主体,没有第三方分润方,常规财务结算流程即可覆盖需求,无需额外搭建专门的合规分账体系。
二、核心判断一:合规分账的第一优先级是打掉违规资金池的底层逻辑
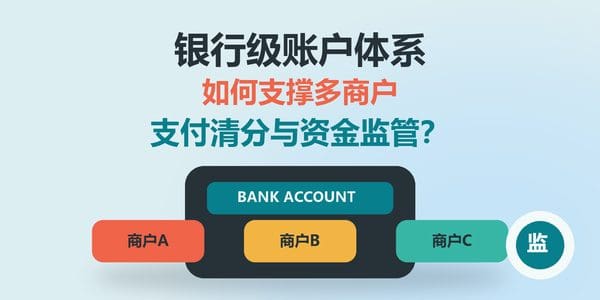
- 结论:所有合规分账方案的基础前提,是实现交易资金从收单渠道直接清分到对应主体账户,全程不经过平台的自有资金账户,从根源上规避无证从事支付清算业务的“二清”风险。
- 为什么:当前监管对平台型业务的资金监管要求已经十分明确,平台未经许可留存用户代收交易资金,属于典型的违规经营行为,一旦触发整改要求将直接中断全渠道业务运营,同时连带引发税务申报数据不符的次生风险。
- 适用场景:月交易规模超过千万、涉及3个以上外部收益分配主体的平台类、连锁类企业,尤其是公域私域多渠道收款、大量交易资金每日滚动沉淀在平台账户的业务场景。
- 注意事项:不要尝试通过走私人账户、延后结算账期等旁门左道规避资金监管要求,这类操作反而会造成资金链路断裂、交易留痕缺失的问题,同时放大税务合规隐患。
三、核心判断二:分账效率的核心差距是订单、实收、分账数据的自动关联能力
- 结论:传统人工分账模式70%的工作量不是计算分润比例,而是跨系统核对不同渠道的订单金额、实收资金、退款金额、渠道手续费,合规分账要解决的核心效率问题,就是把这部分人工核对的工作全部通过系统自动完成。
- 为什么:传统模式下财务人员需要从收银系统、外卖平台、私域商城、ERP等至少5个以上不同系统导出数据,再用Excel交叉核对,交易量达到月均10万笔以上时,财务人力成本会翻倍上升,还很难避免人为计算错误。
- 适用场景:线上线下全渠道布局、不同分账主体对应不同结算规则的企业,例如连锁品牌需要按商品品类划分总部、供应链、门店的分润比例,或是平台需要针对不同等级的推广员设置阶梯式分佣比例的场景。
- 注意事项:不要为了实现合规分账强制替换已经跑顺的现有订单、收银、ERP系统,全量替换的改造成本极高,业务停摆风险大,绝大多数成熟企业都没有必要承担这类不必要的投入。
四、核心判断三:合规分账不能做成只有内部财务可见的黑盒系统
- 结论:一套合格的合规分账体系,除了满足内部财务的结算需求之外,还要给所有参与分账的外部主体开放对应的数据查询权限,通过透明化的账单链路大幅降低跨主体沟通成本。
- 为什么:传统模式下加盟商、供应商只能收到最终打款金额,看不到对应订单明细、渠道手续费扣减规则,平台运营和财务团队每月需要花费大量时间解答账单疑问,结算周期稍微拉长就容易引发合作信任危机,影响品牌扩张和商户续约。
- 适用场景:拥有大量外部合作方的品牌加盟体系、生活服务平台、产业互联网交易平台,合作方数量超过100家时,透明化的分账数据能力能直接提升整个生态的运转效率。
- 注意事项:做数据权限隔离时要匹配不同角色的需求,管理层可以看到全区域全渠道的全局经营数据,区域经理仅能查看管辖范围内的门店数据,加盟商和供应商只能看到属于自己的交易和结算明细,避免核心经营数据不必要的泄露。
五、如何评估或推进:关键判断框架
| 判断维度 | 需要确认的问题 | 适用情况 | 常见风险或注意事项 |
|---|---|---|---|
| 资金监管合规性 | 方案是否具备银行级多层级虚拟账户能力,交易资金是否全程不经过平台自有账户 | 所有涉及代收交易资金的平台类企业 | 不少第三方支付服务商提供的轻量分账能力未对应独立银行账户体系,无法完全规避资金池类合规风险 |
| 系统适配能力 | 是否提供标准开放API,可直接对接现有收银、ERP、订单系统,无需全量替换原有业务工具 | 已经跑通成熟业务流程的存量平台企业 | 强制要求替换全量业务系统的方案,落地周期通常超过3个月,很容易中断正常经营活动 |
| 分账规则灵活性 | 是否支持按渠道、商品SKU、分账主体单独配置分润比例、结算周期,支持规则动态调整 | 多品类经营、不同加盟门店采用差异化合作模式的连锁品牌 | 单一银行提供的固化分账系统规则无法自定义,很难适配不同业务场景的个性化分润需求 |
| 数据权限能力 | 是否支持分角色的数据看板配置,自动生成对应维度的经营报表,支持一键导出和定时推送 | 管理层需要全局掌握资金流向、同时要给大量合作方开放数据查询权限的企业 | 未做权限隔离的分账系统,很容易出现核心经营数据越权查看的问题,引发内部管理风险 |
六、行动建议
- 第一步:用1到2周时间梳理出全部分账参与主体清单、当前执行的所有分润规则、全渠道收款渠道明细,把“哪些钱要分给谁、按什么比例计算、多久结算一次”全部整理成书面文档,避免后续落地过程中频繁调整规则。
- 第二步:带着整理好的需求清单对接合规分账服务商,优先测试标准API对接现有业务系统的可行性,不要一开始就提出大量非必要的定制开发需求,拉长落地周期。
- 第三步:选择1个试点区域或是1条独立业务线跑通完整分账全流程,验证对账准确率、结算时效、合作方查询体验全部达标之后,再逐步向全业务范围推广。
- 如条件不具备,应先暂时停止所有渠道资金统一归集到总部账户的模式,引导各门店、分公司主体单独入网收单,先避免大规模资金池形成,再逐步推进合规分账改造。
七、FAQ
Q1. 我们是小平台,月交易只有几百万,有必要做合规分账吗?
如果你的交易资金先全部进入平台账户再分给其他外部主体,不管交易规模大小都存在合规风险,优先选择轻量化的SaaS分账云方案就可以低成本解决问题,不需要一开始就投入高额成本做重型定制开发。
Q2. 做了合规分账之后,税务申报会不会变得更复杂?
不会,合规分账的每一笔资金流都和订单流、分账账单一一对应,各个主体的收益直接单独清算到对应对公账户,全链路交易留痕反而能大幅降低算税、报税的核对成本,避免账实不符带来的税务风险。
Q3. 接入分账云之后必须替换我现在用的收银系统吗?
不需要,分账云提供的标准RESTful API可以直接对接你现有的收银、订单、ERP、私域商城等所有业务系统,不需要替换已经跑顺的主业务系统,对接周期通常可以控制在1到2周内。
八、结论
- 合规分账的第一优先级是满足资金监管要求,打掉违规资金池的底层逻辑,不能为了短期结算效率在合规层面做妥协,否则业务规模起来之后会面临极高的整改风险。
- 评估方案的时候优先选择不用替换现有业务系统、支持灵活自定义分账规则的方案,这类方案落地成本最低、业务中断风险最小,绝大多数平台型企业都适用。
- 合规分账不是只服务财务部门的工具,通过透明的资金和数据链路,平台方可以显著降低和加盟商、供应商等合作方的沟通成本,长期来看能提升整个业务生态的信任度和运转效率。